



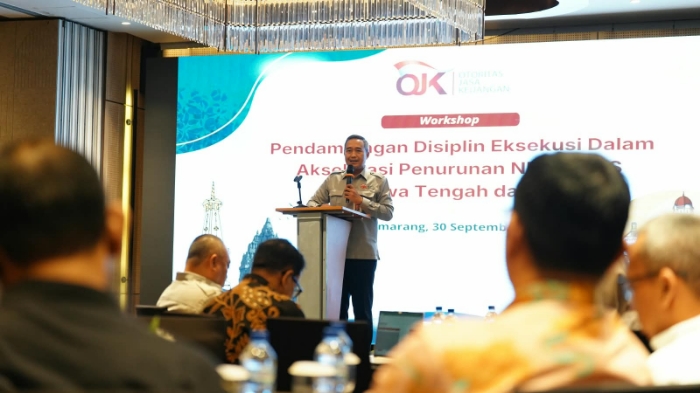
METROJATENG.ID, SEMARANG – Tingginya kredit bermasalah menjadi tantangan bagi Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah (BPR/S) di Jawa Tengah dan Daerah Istimewa Yogyakarta (DIY). Otoritas Jasa Keuangan (OJK) pun memperkuat pendampingan kepada industri tersebut, mulai dari pembenahan strategi penanganan kredit hingga pemantauan target setiap pekan sampai akhir 2026.
Kepala OJK Provinsi Jawa Tengah, Hidayat Prabowo, mengungkapkan tingkat kredit bermasalah atau non-performing loan (NPL) BPR/BPRS di Jawa Tengah dan DIY masih berada di atas rata-rata nasional. Kondisi tersebut menjadi perhatian karena kualitas kredit berpengaruh terhadap kesehatan bank dan kemampuannya menyalurkan pembiayaan kepada masyarakat.
“Secara nasional tingkat NPL BPR/BPRS masih dua digit, tepatnya 12,5. Kami di Jawa Tengah dan DIY masih di atas rata-rata nasional,” kata Hidayat saat workshop pendampingan BPR/BPRS di Yogyakarta, Jumat (2/10/2026).
Untuk mempercepat perbaikan, OJK mendorong BPR/S menerapkan strategi penanganan kredit bermasalah secara terukur, konsisten, dan disertai evaluasi berkala. Pendampingan tidak hanya diarahkan pada penyusunan rencana, tetapi juga memastikan setiap langkah dijalankan dan hasilnya dapat dipantau.
“Target yang jelas perlu diikuti dengan aktivitas prioritas yang terukur dan dilaksanakan secara konsisten. Dengan pemantauan serta akuntabilitas yang kuat, BPR/S dapat memastikan strategi berjalan efektif dan memberikan dampak nyata terhadap peningkatan kualitas kredit,” ujar Hidayat dalam keterangan resmi OJK.
Menurut Hidayat, penetapan target perlu diterjemahkan menjadi aktivitas prioritas yang jelas. Dengan begitu, perkembangan penanganan kredit bermasalah dapat diketahui dan kendala yang muncul bisa segera ditindaklanjuti.
OJK Jateng telah menjalankan rangkaian pendampingan untuk memperkuat kualitas kredit dan pembiayaan BPR/S. Kegiatan diawali dengan focus group discussion (FGD) di Semarang pada 27 Agustus 2026, kemudian dilanjutkan melalui workshop di Semarang pada 30 September, Solo pada 1 Oktober, dan Yogyakarta secara hybrid pada 2 Oktober 2026.
Dalam rangkaian kegiatan tersebut, OJK menekankan empat elemen penting dalam pelaksanaan strategi.
Pertama, BPR/S harus menetapkan sasaran yang jelas dan terukur. Kedua, menentukan aktivitas prioritas yang paling berpengaruh terhadap pencapaian sasaran. Ketiga, menggunakan alat pemantauan untuk mengetahui perkembangan pelaksanaan hingga tingkat pelaksana. Keempat, membangun mekanisme evaluasi dan akuntabilitas secara rutin.
Pendekatan tersebut diharapkan membuat penanganan kredit bermasalah lebih terarah. BPR/S dapat mengidentifikasi langkah yang sudah berjalan efektif, mengevaluasi hambatan, serta menentukan tindakan korektif jika pencapaian belum sesuai target.
OJK selanjutnya akan mendampingi BPR/S melalui pemantauan target mingguan hingga akhir 2026. Evaluasi tersebut mencakup perkembangan rencana tindak, kendala yang dihadapi, dan langkah perbaikan yang perlu dilakukan.
Dengan pola pendampingan ini, pelaksanaan strategi diharapkan tidak berhenti pada dokumen perencanaan, tetapi benar-benar menghasilkan perbaikan kualitas kredit dan aset.
Selain membenahi pelaksanaan strategi, OJK juga mendorong optimalisasi pemasaran dan penjualan agunan yang berasal dari debitur dengan kredit bermasalah.
Kantor OJK Solo telah melakukan peluncuran awal e-catalog atau katalog elektronik agunan dalam rangkaian workshop di Solo pada 1 Oktober 2026.
Katalog tersebut diharapkan memperluas akses informasi mengenai agunan sehingga proses pemasaran dan penjualan aset dapat berlangsung lebih efektif. Langkah ini menjadi salah satu upaya pendukung penyelesaian kredit bermasalah, meskipun keberhasilannya tetap bergantung pada pelaksanaan penanganan oleh masing-masing BPR/S.
OJK berharap pemanfaatan instrumen tersebut dapat membantu BPR/S mempercepat proses penyelesaian kredit sekaligus memperkuat pengelolaan aset bermasalah.
Pembiayaan UMKM Tetap Jadi Perhatian
Di tengah upaya memperbaiki kualitas kredit, OJK juga mendorong BPR/S tetap memperkuat perannya dalam menyalurkan pembiayaan kepada usaha mikro, kecil, dan menengah (UMKM).
Bersama German Sparkassenstiftung for International Cooperation (DSIK) dan Perbarindo, OJK Jateng mendorong penguatan manajemen risiko perkreditan serta pengembangan pembiayaan yang disesuaikan dengan karakteristik dan siklus usaha UMKM.
Penguatan tersebut diperlukan agar penyaluran kredit tidak hanya berorientasi pada pertumbuhan, tetapi juga mempertimbangkan kemampuan membayar debitur dan risiko usaha yang dihadapi.
OJK menekankan bahwa perluasan akses pembiayaan harus tetap memperhatikan prinsip kehati-hatian, tata kelola, dan manajemen risiko yang memadai.
Melalui kombinasi perbaikan kualitas kredit, pemantauan berkala, optimalisasi pemasaran agunan, serta penguatan manajemen risiko, OJK berharap BPR/S di Jawa Tengah dan DIY semakin sehat dan berdaya saing.
Perbaikan tersebut juga diharapkan menjaga kemampuan BPR/S menjalankan fungsi intermediasi, sehingga tetap dapat mendukung kebutuhan pembiayaan masyarakat dan pelaku UMKM serta berkontribusi terhadap pertumbuhan ekonomi daerah. (*)